

Zinsbindungen laufen erst in acht, zehn oder zwölf Jahren aus? Gerade dann kann es sinnvoll sein, sich bereits jetzt mit der Zinssicherung zu beschäftigen. Zumal vor wenigen Jahren noch Festzinsvereinbarungen weit unter 2 Prozent abgeschlossen wurden, die ein hohes Zinsanpassungsrisiko haben. Ein langer Vorlauf eröffnet Möglichkeiten, zukünftige Zinsänderungsrisiken frühzeitig zu begrenzen und mehr Planungssicherheit für anstehende Anschlussfinanzierungen zu schaffen.
Eine Möglichkeit dafür ist Bausparen. Insbesondere wenn in einzelnen Jahren größere Darlehensvolumina aus der Zinsbindung laufen, kann ein Bausparvertrag dazu beitragen, einen Teil des zukünftigen Finanzierungsbedarfs bereits heute gegen steigende Zinsen abzusichern.
Zinssicherung via Bausparen ist längst ein Praxisthema für die Wohnungswirtschaft
Wie relevant das Thema ist, zeigte bereits unser Seminar „Bausparen in der Wohnungswirtschaft“ im Juni: Mehr als 60 Teilnehmende informierten sich über die Einsatzmöglichkeiten von Bausparen als Zinssicherungsinstrument.
Anschließend haben rund 20 Unternehmen um individuelle Darstellung von Möglichkeiten zur Zinsabsicherung gebeten. Entschieden haben sich dann Unternehmen für Bausparsummen zwischen 2 und 10 Mio. Euro. Im Fokus standen insbesondere Darlehen, deren Zinsbindungen in acht bis zwölf Jahren auslaufen.
Die Erfahrungen zeigen: Bausparen kann auch bei großvolumigen Finanzierungen ein interessanter strategischer Baustein sein.
Wann lohnt sich eine Prüfung?
Bausparen kann insbesondere dann interessant sein, wenn
- in 5-12 Jahren größere Darlehensvolumina aus der Zinsbindung mit Niedrigzinsen laufen,
- sich mehrere Zinsbindungsabläufe auf einzelne Jahre konzentrieren,
- ein Teil des zukünftigen Zinsänderungsrisikos frühzeitig begrenzt werden soll oder
- mehr Kalkulations- und Planungssicherheit für zukünftige Anschlussfinanzierungen gewünscht ist.
Dabei spielt es grundsätzlich keine Rolle, ob es sich um klassische Bankdarlehen, KfW-Darlehen oder Förderdarlehen eines Landesförderinstituts handelt. Entscheidend ist die individuelle Finanzierungsstruktur und die Frage, welcher Anteil des zukünftigen Finanzierungsbedarfs sinnvoll abgesichert werden soll.
Warum sich eine frühzeitige Beschäftigung jetzt lohnt
Seit unserem Seminar im Juni hat sich das Zinsumfeld weiter verändert. Gleichzeitig beobachten wir, dass die verfügbaren Jahreskontingente für großvolumige Verträge bei einzelnen Bausparkassen enger werden.
Hinzu kommt: Vor dem Hintergrund des gestiegenen Zinsniveaus halten wir Tarifanpassungen bei Bausparkassen im kommenden Jahr für möglich. Aktuell liegen die Bauspardarlehenszinsen bei den von uns betrachteten Angeboten, abhängig von Tarif sowie Anspar- und Darlehensphase, noch zwischen 1,25 und 2,75 Prozent.
Umso wichtiger ist es aus unserer Sicht, nicht erst kurz vor Ablauf bestehender Zinsbindungen über mögliche Absicherungsstrategien nachzudenken. Wer frühzeitig prüft, verschafft sich zusätzliche Handlungsoptionen.
Wie hoch ist Ihr zukünftiges Zinsänderungsrisiko?
Ob und in welchem Umfang Bausparen für Ihr Unternehmen sinnvoll ist, hängt von Ihrer individuellen Finanzierungsstruktur ab.
Gerne prüfen wir gemeinsam mit Ihnen, welche Finanzierungen in Ihrem Portfolio für eine frühzeitige Zinssicherung infrage kommen. Auf Wunsch vergleichen wir dafür die Möglichkeiten unterschiedlicher Bausparkassen und zeigen Ihnen konkrete Handlungsoptionen auf.
Sprechen Sie jetzt Ihren zuständigen Regionalleiter oder Finanzierungsmanager an und lassen Sie Ihre Möglichkeiten zur Zinssicherung prüfen.
Ansprechpartner
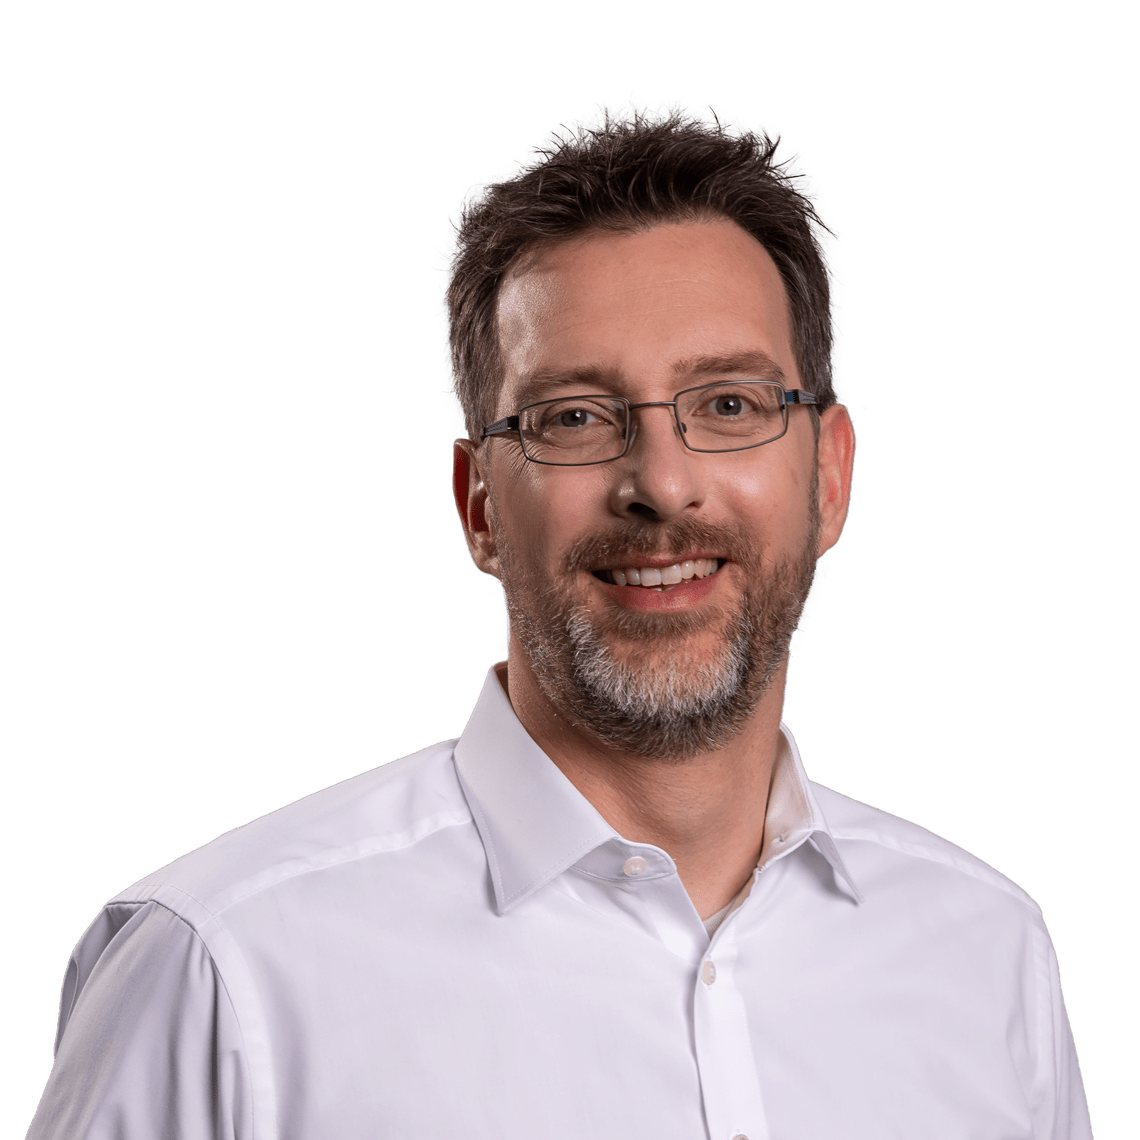
Henning Rebitz
Leiter Finanzierungsmanagement und Partnermanagement Wohnungswirtschaft
Dr. Klein Wowi Finanz AG



Neueste Kommentare